Según el análisis de TNS Worldpanel, sobre las compras de más de 8.000 hogares, la evolución en volumen de la cesta de la compra sólo ha decrecido un 0,1% durante los primeros seis meses de 2008
Los productos más imprescindibles, como alimentación y droguería, se mantienen estables, mientras que las compra de perfumería, con una demanda más elástica, decrecieron un 1,4%. Sin embargo, a pesar del estancamiento de la demanda, el sector de Gran Consumo consiguió crecer un 5,1% en valor debido, por una parte al incremento del número de hogares (+2,2%), y por otra al incremento de precios de algunos productos básicos.
No todas las categorías se han visto afectadas de la misma manera, por lo que la alimentación seca creció un 8% en valor en el primer semestre del año y un 3,5% en volumen, lo que significa que las familias se han pasado a consumir más productos envasados. También los congelados han tenido una gran evolución con un crecimiento del 1,4% en volumen y un 4,5% en valor).
Por su parte, el mercado de droguería se muestra también constante respecto al volumen de compras generadas y más estable en cuanto a la evolución de sus categorías, con la excepción de los ambientadores y los insecticidas, que crecen y decrecen, respectivamente, muy por encima de la media del sector. Sin embargo, el sector de perfumería e higiene personal, que se puede encuadrar fuera de los gastos más imprescindibles o de primera necesidad puesto que han visto caer sus ventas un 1,4% en volumen, mientras que el valor apenas se ha incrementado un 0,8%. Las categorías más perjudicadas dentro de este segmento han sido los productos para el afeitado y las cosmética decorativa, cuyas compras decrecieron un 8,2% y un 6,5%, respectivamente.
Compramos menos y más veces
Según los datos presentados por TNS Worldpanel, para mantener el mismo nivel de compras el consumidor ha tenido que ajustar su elección de marcas, el lugar en el que compra y la frecuencia con lo que lo hace, con el fin de ajustarse al presupuesto familiar.
Así, la marca del distribuidor ha alcanzado un 31,8% de cuota de mercado en los seis primeros meses del año, dentro de los productos de alimentación y bebidas (sin incluir frescos perecederos), frente al 28,6% del mismo periodo de 2007, lo que supone una ganancia de más de tres puntos de cuota de mercado en un solo año.
Por otra parte, en la primera mitad del año también se ha observado un importante crecimiento del canal discount, que concentró el 17,2% del gasto de las familias (en alimentación y bebidas), frente al 16,1% del año anterior. DIA y Lidl han sido los principales beneficiarios de esta situación, con un incremento cuota de mercado hasta el 12% (+1%) en el caso de DIA y hasta el 4,1% (+0,5%) para Lidl. Los hipermercados y supermercados mantienen bastante estable su cuota, mientras que los canales especialistas cedieron cerca de un punto de su cuota en detrimento del resto de canales.
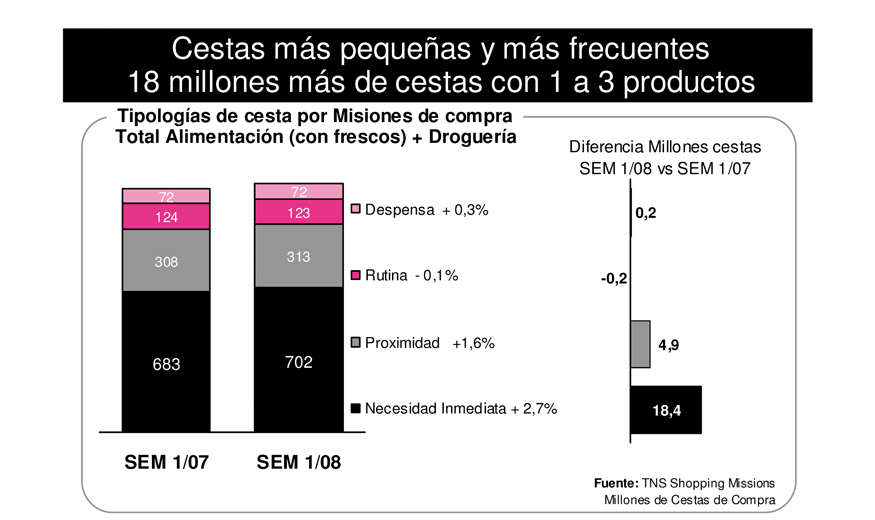
Finalmente, otra consecuencia de la crisis es que el consumidor ha dejado de reducir su frecuencia de compra y acudió 33,8 veces a comprar productos de alimentación y bebidas, frente a las 33,5 veces que lo hizo en el primer semestre de 2007. Este importante cambio de tendencia frente a lo que venía produciéndose en los últimos años permite cargar en la cesta de la compra lo realmente necesario, reduciendo un 2,9% el volumen de cada compra.