El supermercado concentra el 68,9% de las preferencias como establecimiento de compra, mientras que la proximidad se sitúa como el principal criterio de elección (14,2%), por delante de las promociones (13,6%) y el precio (12%). La alimentación fresca mantiene un protagonismo destacado, aunque el 58% de los consumidores todavía no compra alimentación y gran consumo por Internet.
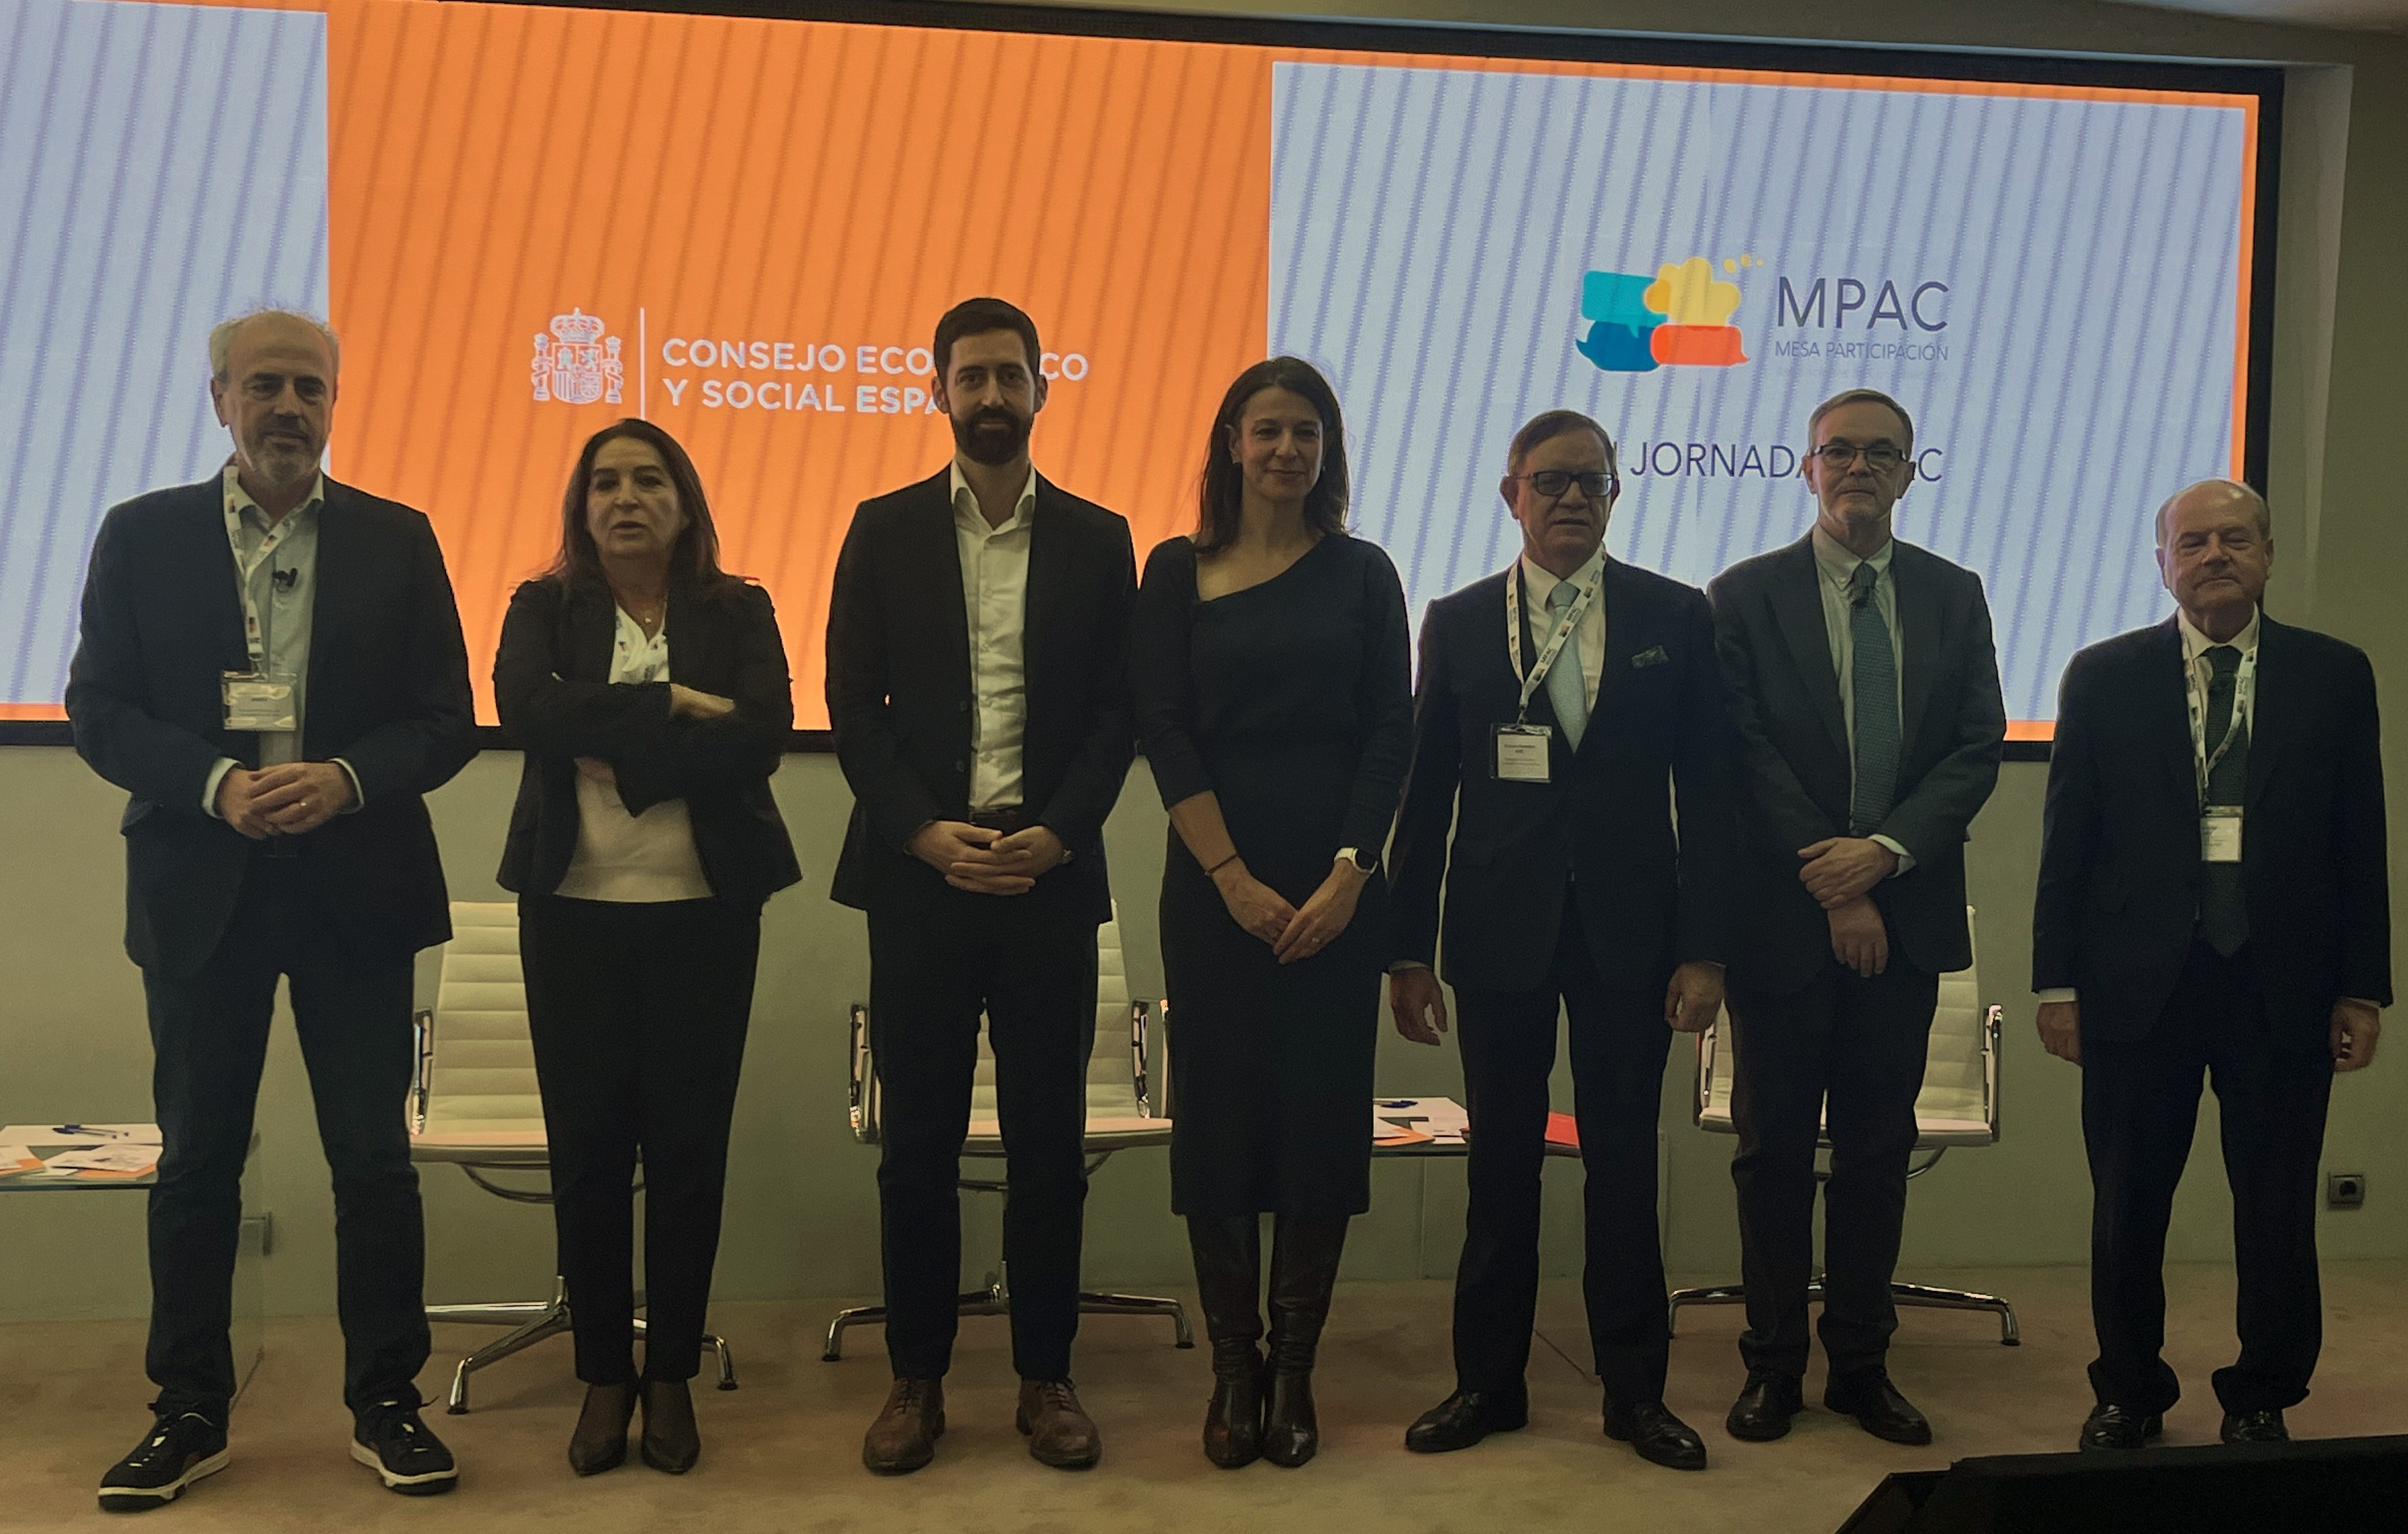
El consumidor español de 2026 es más racional, comparativo y exigente, y busca optimizar sus decisiones de compra combinando ahorro, calidad y conveniencia. Ya no se trata únicamente de gastar menos, sino de obtener el mayor valor posible por cada compra, en un contexto en el que la cercanía del establecimiento gana peso incluso frente al precio. Así lo recoge la Encuesta de Hábitos de Compra y Consumo 2026, elaborada por la Mesa de Participación de Asociaciones de Consumidores (MPAC), a partir de las respuestas de 3.900 familias de toda España durante el primer semestre del año.
Uno de los principales resultados del estudio es la consolidación del supermercado como el canal preferido para realizar la compra, con un 68,9% de las preferencias. A bastante distancia se sitúan los hipermercados, con un 11%, las tiendas especializadas, con un 7,6%, y los mercados municipales, con un 7%.
En cuanto a los factores que determinan la elección del establecimiento, la cercanía ocupa la primera posición, con un 14,2%, por delante de las promociones (13,6%) y del precio (12%). Un resultado que pone de manifiesto la importancia de la proximidad y la conveniencia en las decisiones de los consumidores y refuerza el papel del supermercado como formato de referencia en la distribución alimentaria.
No obstante, el ahorro continúa siendo una prioridad. Los consumidores lo buscan principalmente mediante la comparación de ofertas (27,7%) y un mejor aprovechamiento de los alimentos (27,2%). A la hora de seleccionar los productos, el equilibrio entre precio y calidad sigue siendo determinante: un 35,8% prioriza el precio y un 30,6% la calidad. En este escenario, la marca pierde capacidad de influencia frente al valor percibido, con compradores más dispuestos a comparar y cambiar de opción cuando encuentran una alternativa que consideran más interesante.
Los productos frescos ganan protagonismo en la cesta de la compra
La preocupación por la salud se refleja también en los hábitos alimentarios. La encuesta constata una orientación generalizada hacia los productos frescos, especialmente en categorías como fruta, carne y verduras. En concreto, el 98,6% de los encuestados afirma comprar fruta fresca, el 92,5% carne fresca y el 84,7% verduras frescas. En el caso del pescado, el 57,2% opta por el formato fresco, mientras que el congelado mantiene una presencia importante, con un 41,5%.
Esta preferencia se traslada igualmente a los alimentos que forman parte de la dieta habitual o diaria. El pan encabeza la relación, con un 72,9%, seguido de la fruta (66,1%), las verduras (40,9%), los lácteos (21,4%) y la carne (9,1%). Por el contrario, los productos precocinados pierden protagonismo y representan únicamente el 1,5%.
Sin embargo, el interés por una alimentación más saludable convive con las limitaciones económicas de los hogares. De hecho, el 48,3% de los consumidores considera que el precio constituye una barrera para comer mejor, lo que evidencia la dificultad de conciliar determinadas preferencias alimentarias con el presupuesto disponible.
Por otra parte, los productos con atributos específicos todavía ocupan un espacio minoritario dentro de la cesta de la compra. Es el caso de los alimentos ecológicos, que representan un 9,9%, y los enriquecidos, con un 17,1%. Los productos sin determinados ingredientes o componentes, asociados principalmente a alérgenos como el gluten, la lactosa, el huevo o los frutos secos, alcanzan una mayor presencia, con un 26,7%.
La etiqueta sigue siendo la principal fuente de información
En el proceso de decisión de compra, el consumidor continúa recurriendo principalmente a la información del etiquetado, aunque su influencia ha disminuido considerablemente durante los últimos años. Según la MPAC, el 43,8% de los encuestados consulta la etiqueta antes de comprar, frente al 71% registrado en 2017.
Además, un 38,9% considera que la información que aparece en los envases resulta compleja o difícil de interpretar, lo que refleja la demanda de mensajes más claros y transparentes. Al mismo tiempo, aumenta el número de consumidores que no busca información previa, hasta alcanzar el 22,9%, mientras que quienes recurren a Internet para informarse representan el 15%, un punto menos que en el ejercicio anterior.
También se observa una menor influencia de las recomendaciones digitales y las redes sociales sobre las decisiones de compra. El 60% de los consumidores mantiene sus hábitos pese a la información que recibe a través de estas plataformas, lo que apunta a un retorno hacia comportamientos más estables y menos condicionados por los contenidos digitales.
Entre los datos que más interesan al comprador destaca la fecha de caducidad, consultada por el 22,5%, seguida de la composición del producto (12,2%), las normas de conservación y preparación (10,9%) y la información nutricional (8,2%). En relación con las fechas de los alimentos, el estudio también refleja que un 48,7% de los encuestados acepta consumir productos una vez superada su fecha de caducidad, frente al 46,6% que rechaza esta posibilidad.
La compra online avanza lentamente
La digitalización de los hábitos de consumo continúa progresando, aunque a un ritmo moderado en el ámbito de la alimentación y los productos de gran consumo. El 58% de los encuestados afirma que no compra estas categorías por Internet, mientras que entre quienes sí utilizan el canal online, la comodidad constituye el principal motivo de elección, con un 15,5%, seguida de las ofertas y el precio, con un 8,8%.
La compra digital ha avanzado medio punto respecto al ejercicio anterior y se sitúa como canal favorito del 5,5% de los consumidores. Estos resultados muestran que, pese al desarrollo de los servicios de comercio electrónico, la tienda física mantiene una posición central en los hábitos de compra de los hogares españoles.
La encuesta también analiza la percepción de la Inteligencia Artificial aplicada a las decisiones de consumo y detecta una actitud todavía poco favorable. Solo uno de cada cinco consumidores estaría dispuesto a utilizarla sin reservas, mientras que el 56,8% se muestra reticente. Dentro de este último grupo, un 33,3% manifiesta un rechazo absoluto.
Un consumidor más selectivo ante la innovación y la sostenibilidad
La innovación sigue despertando interés, aunque su capacidad para atraer al consumidor se ha debilitado. El 42,2% valora positivamente las novedades y las incorpora para probarlas, frente al 48% del año anterior. Por su parte, un 37,7% se muestra indiferente y un 20,1% expresa desconfianza ante los nuevos lanzamientos.
Esta evolución refleja un comprador más selectivo, que no incorpora automáticamente las novedades a su cesta, sino que espera encontrar un valor diferencial que justifique su elección.
La sostenibilidad también forma parte de sus preocupaciones, aunque su aplicación práctica está condicionada por el precio y el esfuerzo que requiere. El 73% de los encuestados afirma estar muy preocupado por esta cuestión, pero solo un 29,2% aceptaría pagar más por productos sostenibles.
Entre los comportamientos más habituales figuran el aprovechamiento de los alimentos, señalado por el 33,9%; la separación de residuos, con un 32,4%, y la reutilización de bolsas de plástico, con un 28,3%, además de otras prácticas vinculadas a la economía circular.
La Encuesta de Hábitos de Compra y Consumo 2026 confirma así la evolución hacia un consumidor que busca equilibrar sus necesidades económicas con la calidad, la salud y la comodidad, sin renunciar a la proximidad. Para la distribución alimentaria, estos resultados ponen de relieve la importancia de ofrecer una propuesta de valor competitiva, con surtidos adaptados a las nuevas preferencias, precios ajustados y establecimientos accesibles que respondan a las necesidades cotidianas de los hogares.
La Mesa de Participación de Asociaciones de Consumidores (MPAC) es un foro de debate y grupo de trabajo integrado por las confederaciones y federaciones de asociaciones de consumidores y usuarios AVACU, FUCI, UNAE y UCAUCE, junto con Mercadona. Fundada en 2014, analiza las tendencias y los hábitos de consumo con el objetivo de proponer soluciones conjuntas y favorecer el diálogo entre la Administración, los consumidores y el ámbito empresarial.