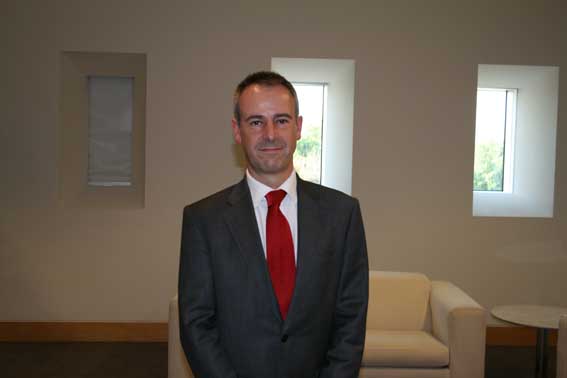
Entrevista a Javier Amezaga, director general de Caprabo
¿Cómo ha afectado la crisis a la distribución de alimentación?
La crisis ha traído cambios fundamentales en las tendencias de los consumidores. El cambio más relevante, y más evidente también, es que se está posponiendo el consumo de aquellos bienes que son más prescindibles. Este cambio afecta a grandes sectores como la construcción o el automóvil y, de forma más moderada, a aquellos sectores que, dentro de la gran distribución, también son más prescindibles como puede ser el electrodoméstico, el bazar o los textiles. En el mundo específicamente alimentario tenemos claramente dos tendencias: por un lado el consumidor tiende a hacer una compra más frecuente y más pequeña y, por tanto, los formatos de proximidad están teniendo un mejor comportamiento frente a los grandes formatos; y, por otro lado, en cuanto al producto que se está comprando. En este sentido, es conocido que hay un crecimiento de la marca de distribuidor, que tiene una posición cualitativamente correcta y en algunos casos muy buena, y una posición de precio muy atractiva, y por eso está ganando penetración. En líneas generales, además, hay una bajada global de consumo.
En cifras ¿de qué porcentaje podríamos estar hablando?
Las cifras, según diferentes fuentes, se mueven aproximadamente en caídas de 4 o 5 puntos en euros, de los que aproximadamente la mitad, entre 2 y 3 puntos, en función del mix de cada operador, proviene de la deflación y aproximadamente otros dos puntos es caída real, en volumen, que sería la parte más significativa, el núcleo duro de la reducción de consumo alimentario. Nuestra prestación está claramente por encima de estos datos de mercado, por tanto estamos razonablemente contentos.
¿Qué opina sobre la actual “guerra de precios” instalada entre los distribuidores?, ¿existe realmente esta guerra o es un traslado de la reducción del precio de las materias primas, como afirman algunos?
Si bien es cierto que ha habido una cierta traslación de esa evolución a la baja, sobre todo hace algunos meses, de las materias primas hacia el producto final y por tanto hacia el pvp, la realidad es que lo que estamos viendo en este momento atiende rotundamente a una guerra de precios. En los últimos meses del año 2008 empezó desde algunos operadores una tendencia clara a reducir el valor de la propuesta comercial a sus clientes, en términos de reducir alternativas y en términos de reducción de precios. Eso nos ha metido en una espiral negativa tanto a los sectores de gran consumo como de retail alimentario que está destruyendo valor y que en gran medida está haciendo que todos estemos empobreciéndonos y trasladando menor valor añadido al consumidor final. Coyunturalmente precios más bajos, incluso fuera de leyes de mercado, pueden aportar un ahorro, pero realmente lo que estamos haciendo es empobrecer la cadena de valor y la capacidad de construir valor a medio y largo plazo.
Un reciente estudio de IRI afirma que una vez que se ha impuesto un nivel de precios, al consumidor le va a costar mucho trabajo pagar más por algo que puede ser más barato ¿puede afectar esto a la recuperación del consumo?
Nuestro sector es un sector muy maduro y que crece en términos similares a como crece la economía, tanto en PIB como en cuanto al IPC. Por lo tanto también esto es lo previsible que ocurra en los próximos tiempos. Esta es la expectativa más razonable una vez que salgamos de este torbellino que durante estos quince meses últimos ha estado destruyendo valor. Si bien esto es así, y creo que es lo que cabe prever desde una perspectiva de mercado, también es verdad que algunas de las tendencias de este periodo de crisis han venido para quedarse. El consumidor, tras esta crisis, será más racional, será más consciente de su economía y habrá descubierto otros productos que le dan una satisfacción suficiente a un valor inferior.
¿Hasta dónde puede llegar el crecimiento de la MDD?, ¿en qué nivel si sitúa actualmente en Caprabo?
Caprabo es uno de los operadores que más apuesta por las marcas y por la variedad. En nuestros formatos comerciales somos el operador que tenemos más cantidad de referencias y más cantidad de alternativas para nuestros clientes. Tenemos un equilibrio entre la marca de proveedor y la marca propia, que en este momento se sitúa en el 82-18. Por tanto, el 18% de nuestras ventas las estamos haciendo con marca del distribuidor, que desde hace año y medio es la marca Eroski. En la banda del 18-20% es donde prevemos situarnos porque es nuestro modelo, nuestra propuesta. Es una propuesta marquista con alta capacidad de elección donde la marca propia tiene un roll de acompañamiento en un tramo determinado que el cliente está agradeciendo. A nivel de mercado es conocido que este año está habiendo un fuerte crecimiento, estamos ya en cifras de 37-38% y parece que la cuota del 40% es una cuota sicológica que todos vemos como una referencia máxima.
“Comprender y Superar la Crisis” ha sido el lema del Congreso AECOC, ¿en qué fase nos encontramos en este momento?
Yo creo que la crisis está bien comprendida, posiblemente no en sus causas más profundas, pero sí en los impactos que nos está generando. Por tanto esa fase de comprensión, dura comprensión, ya la hemos pasado durante 2009. Estamos en esa fase de mirar a la crisis como una valla que estamos superando y que debemos superar entre todos. Soy de la opinión de que esta crisis no es una lacra que nos ha caído y que alguien nos la tiene que quitar, sino que saldremos de ella más fuertes y más rápido en función de nuestras propias actuaciones. Eso se refiere a actuaciones sectoriales, para que seamos capaces de trasladar desde el proveedor al cliente más valor añadido y también de la capacidad de cada operador de entender e interpretar las necesidades de sus clientes, o sus potenciales clientes. Soy de los que comparte, como decía en el Congreso el ex-ministro Boyer, que estamos tocando o a punto de tocar el fondo de la crisis y que, por tanto, hay que mirar el año 2010 como un año en el que efectivamente iremos haciendo todos que esta onda empiece a tirar hacia arriba. Creo que según lo hagamos unos y otros operadores determinará la velocidad de la rampa de esa subida. Miramos a 2010 con un moderado optimismo.
¿En qué puede ayudar la distribución para que esa rampa sea pronunciada y tire rápidamente para arriba?
La distribución comercial, y particularmente la alimentaria, somos los que hemos sufrido la crisis de confianza, que sin duda ha sido una crisis que ha envuelto a la crisis económica y financiera, y somos también inductores de ella, en la medida en que los mensajes que trasladamos son mensajes que están provocando unas u otras reacciones en nuestros consumidores. El mensaje de empobrecimiento, de restricción, de constreñimiento, en nuestro planteamiento de oferta ha seguido acuñando ese mensaje de “tenemos un problema”. Creo sinceramente que podemos cambiar, algunos operadores lo hacemos en mayor medida y creo que hay que trabajar en esa dirección, para que el mensaje que traslademos al consumidor sea un mensaje de “estamos saliendo”. Tenemos que trasladar al consumidor, y por tanto a la sociedad, capacidades de elección, capacidades de hacer cosas diferentes, que es realmente como es la sociedad.
¿Cómo está transcurriendo el 50 Aniversario de Caprabo?
Muy bien. Cincuenta años los cumplen pocas empresas y nosotros lo estamos celebrando como se merece. Lo estamos celebrando internamente, dedicando nuestro cumpleaños a las 10.000 personas que hacemos Caprabo, y estamos dedicándoselo sobre todo a nuestros clientes. Hemos tenidos unas ofertas y unas propuestas comerciales mayores de las que hayamos tenido nunca en nuestra historia, hemos hecho algunos actos también de carácter social, hemos dedicado un homenaje a la primera tienda que abrimos hace ahora 50 años y que continúa abierta, y el 10 de noviembre hemos hecho un acto institucional en Barcelona, en el que pretendemos que sea el culmen de este año de homenajes y de celebraciones. A pesar de la coyuntura, porque el año 2009 ha sido un año muy difícil para nosotros y para nuestro sector, la cifra merecía una celebración a la altura del aniversario.
¿Cómo se han adaptado los establecimientos y el propio cliente a la entrada de Eroski?
La valoración que hacemos es positiva. Una primera decisión fue considerar la red de Caprabo en dos perímetros diferentes: en algunos mercados en los que entendíamos que el modelo Eroski o la enseña Eroski era más prevalente hicimos una migración, que correspondía aproximadamente al 30% del catálogo adquirido, mientras que el otro 70% se mantiene como Caprabo con todos sus elementos de modelo comercial, de modelo de gestión, etc. La valoración es positiva tanto desde un punto de vista más perceptivo, como ratifican los múltiples estudios que hemos hecho al respecto, como desde un punto de vista más objetivo, más analítico. Nuestros resultados están en rampa de crecimiento a pesar de la coyuntura de mercado, estamos claramente por encima del mercado de referencia. También con lo que tiene que ver con la enseña de identidad de Eroski, particularmente con la marca propia, que ha tenido un fuerte incremento de ventas cuando le hemos trasladado al consumidor esa nueva propuesta. Por tanto, la suma de ambas visiones, la perceptiva y la objetiva nos hacen pensar que efectivamente estamos en el camino acertado.
Teniendo en cuenta esa visión positiva, ¿qué perspectivas tienen para el presente ejercicio en cuanto a facturación y resultados?
Es pronto para eso, puesto que la campaña de Navidad en nuestro sector es fundamental para poder ver nuestros resultados. Estamos creciendo aproximadamente tres puntos más que el mercado de referencia y confiamos en que haremos unos resultados razonablemente satisfactorios. En todo caso, aspiramos a tener números positivos.
Eroski está llevando a cabo desinversiones con algunos de sus centros, como en la zona centro con Hiber o con intercambio de activos con Auchan ¿puede afectar esta venta de activos a Caprabo?
De manera relevante no, esta no es la línea que vamos a seguir, lo que no descarta que alguna operación se pueda desarrollar. Esta es una manera muy sana de que el mercado se ajuste al diferente éxito de cada operador en sus ámbitos de actuación geográfica.
Si quiere añadir algo más...
Solamente incidir en que la salida de la crisis cada vez está más cerca y que depende de nuestras propias fuerzas y de la capacidad de colaborar entre los diferentes sectores que conformamos la cadena de valor alimentaria, el que lo hagamos más rápidamente y mejor. Así que animo a las partes a que así sea.