La consultora presenta su último informe con el balance del pasado ejercicio, que califica como "uno de los peores del año para el sector", e identifica las tendencias macroeconómicas que marcarán el mercado de la distribución durante el presente año
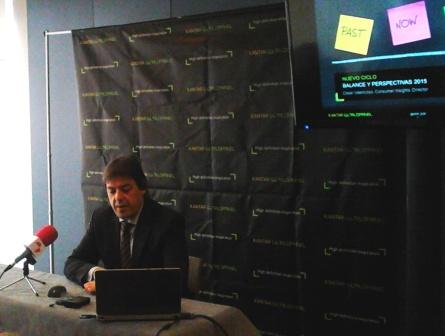
La consultora Kantar Worldpanel presentó el pasado 5 de febrero en Madrid su informe "Balance y Perspectivas Gran Consumo 2015", en el que analizó la evolución de los mercados durante el pasado ejercicio y avanzó las principales tendencias que regirán el sector del gran consumo durante este año. César Valencoso, Consumer Insights Director de la consultora, fue el encargado de presentar estos nuevos datos a los medios. Valencoso definió el pasado ejercicio como "uno de los peores años para el sector", pero también auguró una mejora moderada para este año.
Respecto a 2014, Valencoso destacó la caída del consumo en los hogares, influido por factores como el descenso de la población, el incremento del consumo fuera del hogar y el menor volumen de compra, motivado por un mayor control en los hábitos de compra del consumidor, presente durante todos los años de crisis. "2014 ha sido uno de los peores registros de nuestro histórico", afirmó Valencoso. Dentro de este entorno deflacionario, el gasto medio por hogar se situó en 4.160 euros anuales, lo que supone un descenso del 2,9% respecto a 2013.
Sin embargo, el presente año asistiremos a una mejora general de las perspectivas para el mercado del gran consumo, según los datos de Kantar, que se traducirán en una mayor estabilidad para el sector, condicionada en gran medida por el sector de productos frescos, que cae en torno al 4,8% en el último ejercicio. "Los frescos se han convertido en el gran caballo de batalla para la gran distribución", destacó Valencoso. Además de la caída del mercado de productos frescos, durante el presente año asitiremos, según las previsiones de Kantar, a un aumento de la confianza del consumidor, que sin embargo mantendrá muchos de los hábitos de compra adquiridos durante los años de crisis; y una estabilización de las marcas de distribución.
El consumo de las conocidas como marcas blancas se mantuvo durante el pasado año, con un peso del 34%, pero desde la consultora se apunta a que volverán a aumentar sus ventas durante el presente año, "capitalizando la mayor parte del crecimiento de los mercados", según el directivo de Kantar, mientras las marcas de fabricante mantendrán la tendencia negativa.
En cuanto a la distribución, Mercadona se mantiene como compañía líder, con una cuota de mercado del 22,1%. Le sigue Carrefour Hiper, que crece hasta un 7,7%, y Día, con un 7,6%.