Kantar TNS presenta la tercera edición de su informe 'Connected Life', que nos muestra como las nuevas tecnologías transforman profundamente nuestras vidas, incluyendo nuestros hábitos de consumo. El móvil y las redes sociales constituyen una enorme oportunidad de negocio para fabricantes y distribuidores, dentro de una revolución digital que ha cambiado la relación entre las marcas y los consumidores.
Que Internet ha cambiado nuestro mundo y la forma en la que nos relacionamos con él resulta algo innegable. La democratización del acceso a dispositivos para conectarnos a la red, el continuo desarrollo de nuevas tecnologías y aplicaciones relacionadas con el mundo digital o la generalización del uso de las redes sociales han descubierto un nuevo horizonte de posibilidades, con incontables aplicaciones. El ascenso imparable del eCommerce es otra manifestación más de este fenómeno de transformación digital global, que tiene en el Gran Consumo uno de sus sectores de mayor potencial. Pero, ¿conocémos realmente hasta donde llega esta digitalización en nuestra vida diaria? ¿Somos conscientes de cuan presentes están en nuestras vidas y cuánto pueden condicionar decisiones? Éstas son algunas de las preguntas a las que responde la tercera edición del informe "Connected Life", realizado por la consultora Kantar TNS, cuyos resultados se presentaban en Madrid el pasado 17 de noviembre. Alberto Relaño, director de Digital de Kantar TNS, fue el encargado de exponer las principales conclusiones de este estudio y sus enormes aplicaciones desde el punto de vista del cosumo.
El estudio se basa en entrevistas sobre las actitudes y comportamientos digitales de 70.000 usuarios de Internet en 57 países, orientadas a mostrar como la conectividad influye en el comportamiento de las personas y cómo aprovechar este gran nicho de oportunidades desde el punto de vista del marketing. Por ello, el estudio resulta una excelente orientación estratégica para influir sobre los diferentes públicos objetivos.
El 64% de los internautas a nivel mundial declaran estar "permanentemente conectados" durante todo el día. Los que más tiempo pasan en Internet son los jóvenes de entre 16 y 24 años, con una media de 4,9 horas al día. Aunque un 20% usan Ad Blockers, más del 40% de los jóvenes de entre 16 y 35 años son receptivos a los contenidos de las marcas en las redes sociales, lo que muestra su enorme potencial como herramienta de marketing y comunicación.
Otra de las conclusiones fundamentales de este informe es que los móviles y las redes sociales están ayudando a disminuir la brecha digital. En países emergentes como Kenia, Sudáfrica o Tailandia, el 93% del tiempo empleado en Internet se ha realizado a través de un smartphone y la actividad online a la que más tiempo se dedica son las redes sociales.
Dentro del mercado nacional, para Alberto Relaño, "España tiene desde los últimos años uno de los parques tecnológicos de dispositivos conectados más ricos del mundo y destaca por una actitud muy abierta ante la adopción de nuevas tecnologías y servicios". En cuanto a dispositivos, el smartphone es el más extendido, con una penetración del 85%, creciendo un 7% respecto al pasado año. El portátil y el ordenador de sobremesa cuentan con una penetración del 53% y 44%, respectivamente, descendiendo ligeramente respecto a 2015. Las tablet, con un 38%, estancan su crecimiento en el 1% y los "weareables", con una penetración del 9%, crecieron 2 puntos porcentuales.
ECommerce, mercado en auge
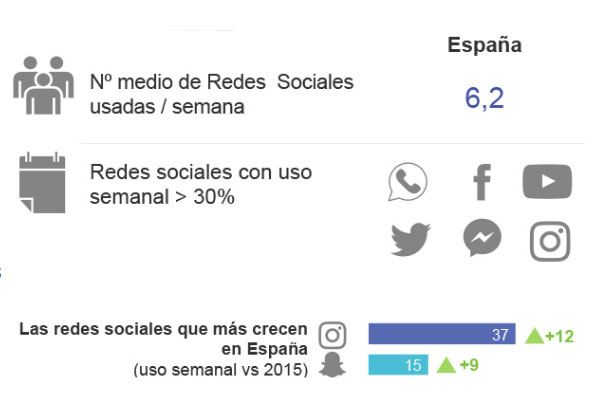
La irrupción del eCommerce supone una increible oportunidad comercial y de crecimiento que se extiende a todos los sectores y categorías de producto, incluyendo aquellas que son tradicionalmente offline. Relaño destacó que el "crecimiento brutal del uso de redes sociales", entre 10 y 15 puntos porcentuales respecto al pasado año, supone una "revolución a nivel de marketing". A nivel internacional, las categorías de Gran Consumo con mayor presencia del eCommerce son los cosméticos (20%), productos de cuidado facial (17%), y perfumes y fragancias (17%), lo que sitúa al sector de la belleza como el rey de eCommerce. En términos de crecimiento, las que mejor evolución han registrado dentro del comercio onlite son las bebidas no alcohólicas, bebidas alcohólicas y medicamentos.
En España, los mayores porcentajes de compradores online pertenecen a las categorías de viajes (77%), música (59%) y medios (52%). Relaño destacó además otras categorías con una penetración de eCommerce muy baja, que sin embargo cuentan con grandes porcentajes de compradores potenciales, como el tabaco (69%), los productos médicos no sujetos a prescripción facultativa (57%) o de limpieza (64%)
El informe también se interesa por los principales atractivos o motores de crecimiento que ofrece el eCommerce para los compradores de Gran Consumo. En España, las principales razones para usar el comercio online son el ahorro, señalada por un 52% de los compradores; la calidad de los productos (32%) y la seguridad en el pago (32%).
Nuevos usuarios, nuevos consumidores
El eCommerse ha supuesto un profundo cambio de paradigma en la relación entre los consumidores y las marcas. El canal virtual ofrece grandes oportunidades, pero se escribe mediante un lenguaje que hay que saber interpretar. Los datos recogidos por este estudio ofrecen una tipología de estos nuevos consumidores en función de su conectividad, teniendo en cuenta como ejes básicos su influencia digital y su participación social en Internet. Descubrimos así cuatro tipos básicos de compradores online: "Funcionales", "Conectores", "Observadores" y "Líderes". Conocer las características de cada uno de ellos puede servir como orientación a las empresas para encontrar la forma más acertada de relacionarse con su público objetivo, empleando los canales más adecuados a sus hábitos digitales.
En primer lugar, los "Funcionales", usuarios con una influencia digital y participación baja, normalmente identificados a un perfil más senior, que usa preferentemente servicios como la mensajería instantánea o el email pero no se implica a nive social con estas nuevas plataformas. Por otro lado, tenemos a los "Conectores", con una elevada influencia digital pero una baja participación social. En este caso, cabe destacar servicios de pago y operaciones bancarias a través de la red. En tercer lugar, los "Observadores", consumidores conectados, con una alta influencia digital pero que no tienen presencia activa en la red desde el punto de vista de las opiniones o la generación de contenidos. Y finalmente, los líderes, consumidores con una alta influencia digital, casi permanentemente conectados, y una elevada participación social. Se trata de personas muy activas en lo que se refiere a la generación de contenidos: comparten opiniones, comparan productos, comentan experiencias... Con los niveles más elevados se sitúan los "Superlíderes": el 97% siguen a marcas en redes sociales, el 80% compran online y el 22% se alejan de la televisión tradicional. En este grupo podríamos incluir también a los Youtubers o los llamados "influencers", cuya opinión resulta determinante para un gran número de consumidores potenciales.
En España, el 38% de los usuarios de Intenet son "Funcionales"; el 12%, "Conectores"; el 16% son "Observadores" y el 34% pertenecen a la categoría de los "Líderes", de los que un 10% son "Superlíderes".
Rompiendo el mito de los 'millennials'
Cuando hablamos de consumidores conectados, el perfil más recurrente es el de los llamados 'millennials', que identificamos con un público joven, muy activo en redes sociales, informado y normalmente más fiel a las marcas que el comprador offline, coincidiendo en gran medida con la categoría de usuarios "Líderes". Es el retrato de un consumidor de última generación y también, una gran oportunidad de mercado. Pero este estudio nos muestra que hay mucho de mito en esta imagen. En España existen aproximadamente 3,89 millones de internautas frecuentes de entre 16 y 24 años, según datos de Kantar TNS, pertenecientes a la franja edad de la generación de los 'millennials'. Sin embargo, si analizamos este segmento demográfico teniendo en cuenta los criterios anteriores de influencia digital y participación social virtual, encontramos sólo el 43% pertenecen a la categoría de "Líderes". El 29% de estos jóvenes son "Funcionales", mientras que los "Conectores" alcanzan un 16% y el 12% restantes de encuadran en la categoría de "Observadores", lo que demuestra que el fenómeno 'millennial' es mucho más complejo de lo que parece a simple vista. Nuevos consumidores que nacen de la mano de una revolución digital que exige nuevas formas y herramientas de relación entre consumidores, fabricantes y distribuidores que permitan avanzar en este océano virtual.